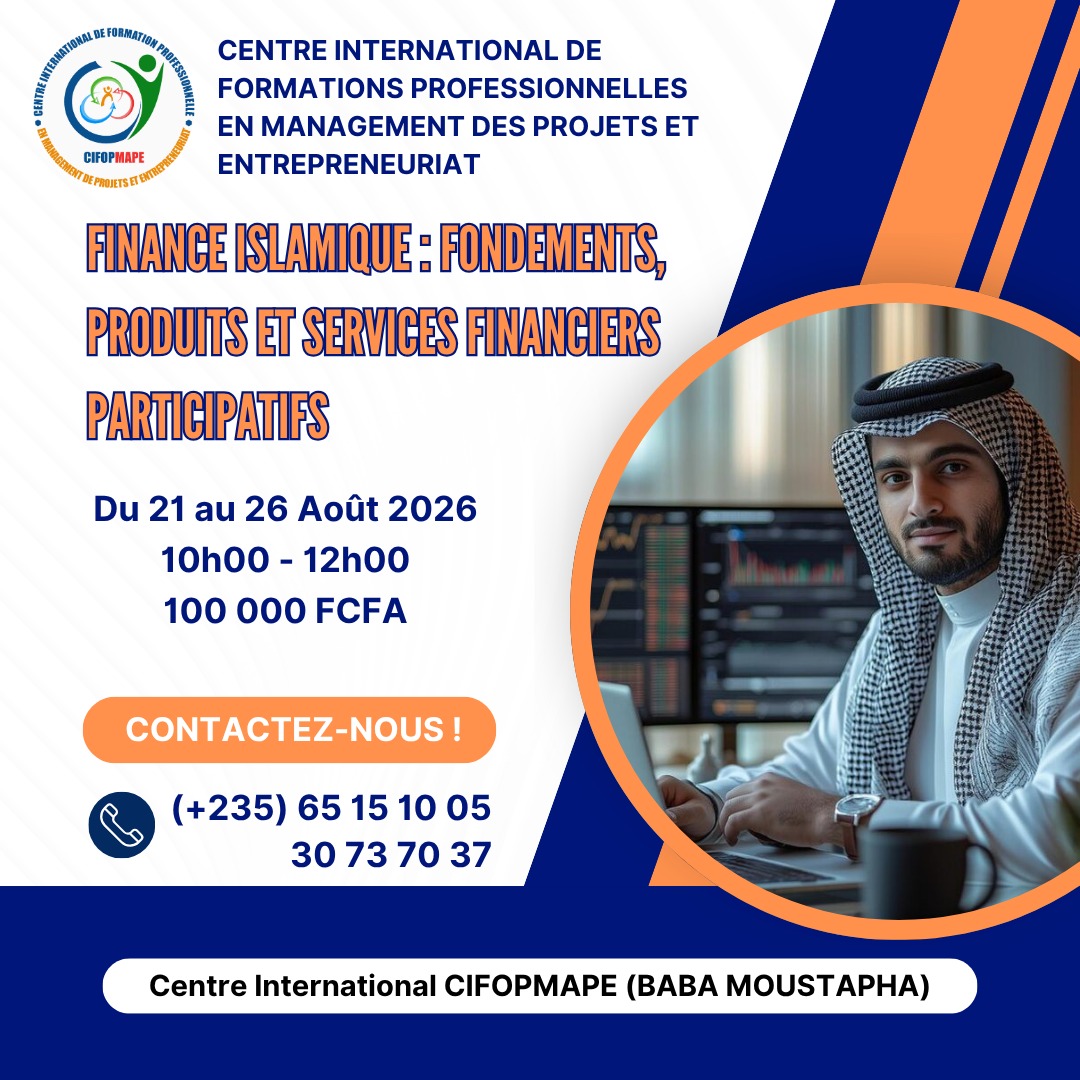


Le CIFOPMAPE organise une formation sur la Finance Islamique : Fondements, Produits et Services Financiers Participatifs, N’Djamena, Tchad
TERMES DE REFERENCE DE FORMATION
Module : Finance Islamique : Fondements, Produits et Services Financiers Participatifs
- Organisateur : CIFOPMAPE
- Date : Du 21 au 26 Août 2026
- Horaire : 10h00 – 12h00
- Lieu : CIFOPMAPE (BABA MOUSTAPHA), N’Djamena, Tchad
- Coût de participation : 100 000 FCFA par participant
- Contact d’inscription : (+235) 66 59 10 28 / 97 41 97 19
Contexte et Justification
Dans le paysage financier africain et mondial, la finance islamique (ou finance participative) connaît une croissance remarquable et s’impose comme une alternative crédible et éthique à la finance conventionnelle. Au Tchad et dans la zone CEMAC, l’engouement pour ces instruments financiers se traduit par l’ouverture de guichets islamiques au sein des banques commerciales, le développement d’institutions de microfinance éthiques et l’émission d’obligations souveraines (Sukuk).
La finance islamique repose sur des principes éthiques et juridiques stricts issus du droit des affaires musulman (Fiqh al-Mu’amalat), proscrivant notamment l’intérêt (Riba), la spéculation excessive (Gharar) et les investissements dans des secteurs illicites. Cependant, l’intégration de ces instruments exige une maîtrise parfaite de leur structuration contractuelle et financière. De nombreux cadres banquiers, juristes, comptables, entrepreneurs et gestionnaires de projets manquent encore de repères techniques pour manier les contrats de financement participatifs tels que la Murabaha, la Mudaraba, la Musharaka, l’Ijara ou le Salam.
Pour combler ce déficit de compétences et accompagner la modernisation du secteur bancaire et financier, le CIFOPMAPE organise cette session de formation pratique de 12 heures. Ce programme offre une immersion complète dans les principes fondamentaux, le cadre réglementaire et le fonctionnement opérationnel des produits et services de la finance islamique.
Objectifs de la session
Objectif global
L’objectif général est de fournir aux participants une compréhension approfondie des principes fondateurs de la finance islamique et de leur transmettre la maîtrise technique des principaux produits, services et mécanismes de financement participatifs.
Objectifs spécifiques et résultats attendus
| Objectifs spécifiques | Résultats opérationnels attendus |
| Maîtriser les principes éthiques et juridiques | Les participants assimilent les 5 piliers de la finance participative (prodiction du Riba, du Gharar, du Maysir, adossement à un actif réel et partage des profits/pertes). |
| Structurer les contrats d’endettement et de vente | Les apprenants maîtrisent la mécanique, le calcul des marges et le déroulement des contrats Murabaha, Salam et Istisna’a. |
| Comprendre les contrats d’investissement et de location | Les participants savent monter des opérations de Mudaraba (partenariat en capital/travail), Musharaka (joint-venture) et Ijara (crédit-bail). |
| Appréhender le marché des Sukuk et la gouvernance Shariah | Les apprenants saisissent le fonctionnement des obligations éthiques (Sukuk) et le rôle du Comité de Conformité (Shariah Board). |
3. Approche Méthodologique et Andragogique
La démarche pédagogique privilégie une approche comparative, pratique et appliquée aux réalités du marché tchadien et sous-régional. Elle s’articule autour de trois modules complémentaires :
Phase 1 : Cadrage théorique et règles d’or
Compréhension des fondements juridiques et des principes directeurs. Comparaison systématique des mécanismes de la banque conventionnelle (crédit avec intérêt) avec ceux de la banque participative (partage des risques, adossement aux actifs réels).
Phase 2 : Ingénierie des produits et cas pratiques bancaires
Étude détaillée des fiches produits, schémas de flux (Flowcharts) et calculs financiers sur les principaux contrats de financement (Murabaha, Ijara, Mudaraba, Musharaka).
Phase 3 : Cadre de gouvernance, régulation et marché de capitaux
Analyse des structures de contrôle de conformité Shariah (Shariah Board), des normes comptables internationales (AAOIFI) et de la structuration des titres financiers éthiques (Sukuk).
- Programme détaillé de la session (21 au 26 Août 2026 – 12H / 6 Jours)
Jour 1 : Fondements, philosophie et interdictions majeures (21 Août – 10h à 12h)
- Origines et valeurs de la finance participative / islamique.
- Analyse des prohibitions clés : le Riba (intérêt/usure), le Gharar (incertitude majeure) et le Maysir (spéculation).
- Le principe du Partage des Profits et des Pertes (3P) et l’adossement à des actifs réels (Asset-backing).
Jour 2 : Produits d’endettement et de vente à marge – Murabaha (22 Août – 10h à 12h)
- Fonctionnement et circuit du contrat Murabaha (achat-revente à marge bénéficiaire).
- Conditions de validité, gestion des garanties et traitement des retards de paiement.
- Application pratique : financement d’équipements, d’immobilier et du besoin en fonds de roulement.
Jour 3 : Contrats d’investissement et d’association – Mudaraba et Musharaka (23 Août – 10h à 12h)
- Le contrat Mudaraba (commandite par actions) : répartition des bénéfices et support des pertes.
- Le contrat Musharaka (partenariat d’affaires) : Musharaka dégressive vs Musharaka permanente.
- Montage financier de projets d’entreprise sous forme de partenariats participatifs.
Jour 4 : Financements locatifs et opérations à terme – Ijara, Salam et Istisna’a (24 Août – 10h à 12h)
- Le contrat Ijara (équivalent du crédit-bail) et Ijara Wa Iqtina (location-vente).
- Le contrat Salam (vente à terme avec paiement comptant) appliqué au secteur agricole.
- Le contrat Istisna’a (contrat de fabrication/construction) pour les projets d’infrastructures.
Jour 5 : Marché des capitaux éthiques – Les Sukuk et Takaful (25 Août – 10h à 12h)
- Définition, typologie et mécanismes d’émission des Sukuk (obligations éthiques).
- Différences fondamentales entre obligations classiques et Sukuk.
- Principes généraux de l’assurance islamique (Takaful).
Jour 6 : Gouvernance Shariah, réglementation et clôture (26 Août – 10h à 12h)
- Le rôle, le fonctionnement et la responsabilité du Shariah Board (Comité de conformité).
- Les normes comptables et d’audit de l’AAOIFI et de l’IFSB.
- Synthèse de la formation, évaluation des compétences et remise des attestations du CIFOPMAPE.